成品油市场资讯 2025年供需格局、价格走势与行业风向
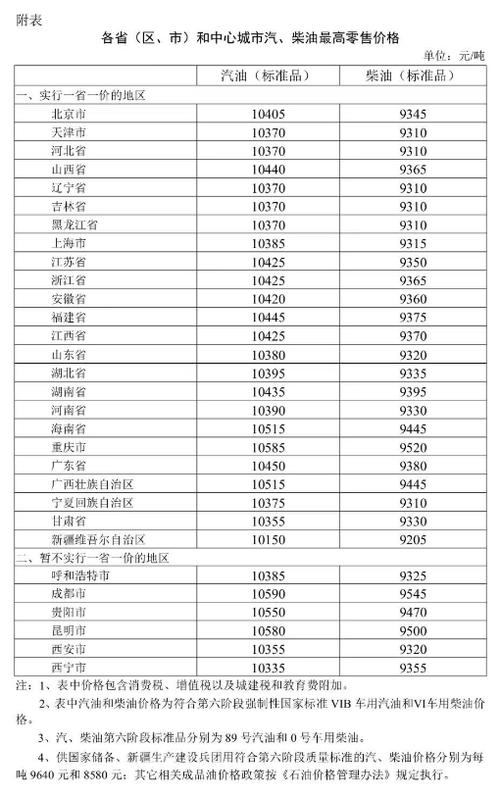
一、市场总览:需求平稳,供应宽松\n\n2025年已行至年中,国内成品油市场整体呈现“供需两淡、价格承压、结构分化”的特征。一方面,新能源汽车渗透率持续攀升抑制汽油消费增速;另一方面,工矿基建、物流运输等柴油刚需领域表现温和,未见强势拉动。全国主营炼厂与地方炼厂开工率维持在中低位,成品油商业库存环比有所回落,但同比仍处偏高区间,市场净供应能力依然充足。\n\n二、价格行情:批零价差收窄,炼厂挺价意愿与出货压力并存\n\n截至2025年6月,国内92#汽油主流批发价在8600-8900元/吨区间运行,0#柴油主流批发价在7300-7600元/吨区间震荡。受国际原油价格宽幅波动影响,国内成品油零售限价经历“五涨四跌两搁浅”,涨跌互抵后汽油标准品累计上调约320元/吨,柴油累计上调约280元/吨。\n\n值得注意的是,主营炼厂与地方炼厂之间的价差有所收窄。山东地炼常减压开工率维持在55%-60%,部分炼厂转产化工品或加大出口以缓解库存压力。因暑期出行带动的汽油需求不及预期,汽油批发价格推涨乏力;柴油则受农业用油和部分工程赶工支撑,抗跌性略强于汽油。\n\n批零价差方面,由于批发端价格灵活调整,而零售环节严格按照限价执行,加油站理论零售毛利仍处在相对丰厚水平,但实际成交中,民营站促销力度普遍较大,终端“价格战”在部分地区较为明显,实际利润空间被压缩。\n\n三、供需结构:汽油消费增速放缓,煤油需求成亮点,柴油维持刚需\n\n1. 汽油:受居民出行方式变化、公共交通及新能源车替代影响,汽油表观消费量同比增速降至1%-2%,部分时段甚至出现负增长。\n\n2. 柴油:工矿企业开工率虽有回升,但房地产投资持续偏弱,物流运价指数低位徘徊,柴油需求整体平稳,季节性特征弱化。\n\n3. 煤油:国际航班恢复叠加国内商务出行增长,航空煤油需求表现亮眼,同比增幅约10%-15%,成为成品油需求端的主要增长点。\n\n供应端,2025年国内新增炼油产能有限,但存量产能整合加速推进,淘汰落后产能与“减油增化”结构调整齐头并进。主营炼厂提高化工轻油收率,压减成品油产出比例,地炼则受原料配额和税收监管趋严影响,整体产量弹性下降。\n\n四、政策与行业风向\n\n1. 定价机制与消费税:市场对成品油定价机制进一步市场化抱有预期,尤其是在地板价触发频率、调价周期等方面的讨论延续。成品油消费税征收环节后移并下划地方,若加速落地,将深刻影响地方炼厂及贸易环节的操作模式。\ n\n2. 碳中和与新能源替代”:公共领域车辆全面电动化试点、氢燃料电池重卡推广等政策持续发力,从中长期强度削弱传统汽柴油需求。\n\n3. 出口配额与监管:成品油出口配额发放更趋细化,政策逐步倾斜于主营炼厂和高标准品企业,地炼出口渠道收窄,倒逼地方炼油行业更侧重内贸合规经营。走私油、非标油市场受到严厉打击,正规市场秩序进一步修复。\n\n五、后市展望:基本面偏空,油价中枢或缓步下探\n\n2025年下半年成品油市场供应过剩预期仍存,汽油需求难有超预期表现,柴油“金九银十”成色待验证,煤油需求仍屬增长亮点。\n\n国际原油方面,OPEC+减产政策逐步退出、非OPEC增产及全球需求增速放缓的宏观压力,都将大概率使原油价格中枢相比上半年有所下移,测算成本传导对成品油市场的支撑力度减弱。预计下半年国内成品油批发价格偏弱势震荡,汽油运行区间或在8400-8800元/吨,柴油或回落至7100-7500元/吨主流区间。零售价则将呈现“小跌多调”的格局下行为主,批零倒挂出现可能性较去年上半年降低,但仍可能出现在局部复苏周期。\n\n操作提示:1.零售商按需采购,控制高库存顺价风险;2.重点关注各主力炼厂月中、月末的出货压力套保放量节点;3/低库存商户可分批锁定远月潜可贵的长约期货合首保利模式。应密切盯引政策消息和隔夜精准控原油价格交易数据修正上涨的诱发可能从避险转突进条件于窄比时段机动应对极端制裁干扰国际供应链频发事件。